富瑞:维持亚信科技买入评级 目标价升至18.9港元
- 28
- 2023-02-08 13:50:07
- 22
摘要:
富瑞发布研究报告称,维持亚信科技(01675)“买入”评级,虽然疫情有所影响,但仍预计去年下半年收入及纯利均有稳健增长,分...
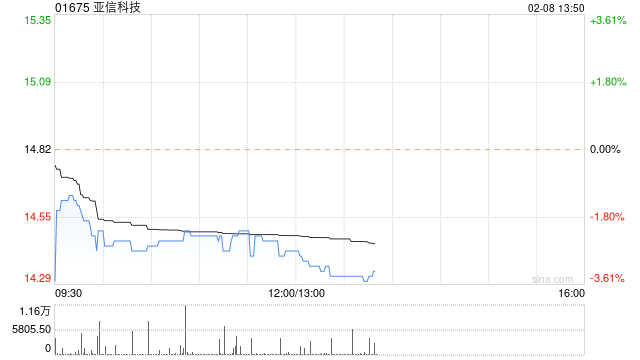
富瑞发布研究报告称,维持亚信科技(01675)“买入”评级,虽然疫情有所影响,但仍预计去年下半年收入及纯利均有稳健增长,分别取得7%及20%。另认为其三新业务(DSaaS)在2023-26年复合年增长率为25%,为总收入贡献20%,目标价由13.82港元上调至18.9港元。
发表评论